

«Erfolgreich werden die Banken sein, die Technologie und persönliche Beratung sinnvoll miteinander verbinden.»
Im Gespräch mit Christian Haux, Managing Director Schweiz und Liechtenstein bei Avaloq, dem branchenweit führenden Anbieter von Software und Dienstleistungen für Finanzinstitute.
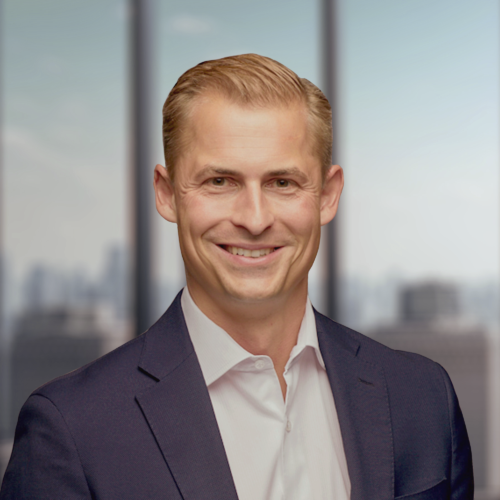
Christian Haux Managing Director Schweiz und Liechtenstein bei Avaloq
Herr Haux, welche Technologiethemen beschäftigen Schweizer Banken aktuell am stärksten?
Derzeit kommen mehrere Entwicklungen gleichzeitig zusammen. Auf der Technologieseite steht künstliche Intelligenz klar im Zentrum. Eng damit verknüpft sind Cloud und Data Capabilities, die Voraussetzung dafür sind, KI sinnvoll und skalierbar einzusetzen. Damit verändert sich auch die Produktlandschaft. Digital Assets gewinnen weiter an Bedeutung, und auch Private Markets werden zunehmend digital zugänglich. Das steigert die Anforderungen an Banken, solche Produkte in ihr Angebot zu integrieren und stärker mit digitalen Ökosystemen und Partnern zu arbeiten. All das sind Entwicklungen, die dazu führen, dass sich viele Institute derzeit intensiv mit ihrer langfristigen technologischen Ausrichtung beschäftigen: Wie wird Banking in zehn oder mehr Jahren aussehen, und welche Core-Banking-Strategie braucht es dafür?
Das heisst, der Transformationsdruck auf die Banken ist entsprechend hoch?
Ja, er entsteht aus der Kombination dieser Entwicklungen. Die Herausforderung für Banken ist es, ihre technologische Basis schnell genug weiterzuentwickeln, veränderte Kundenerwartungen zu erfüllen und gleichzeitig den hohen Anforderungen an Sicherheit, Stabilität und Regulierung gerecht zu werden.
Mit Blick auf KI: Was sind aus Ihrer Sicht die grössten konkreten Einsatzmöglichkeiten im Banking? Wo entsteht tatsächlich messbarer Mehrwert?
Ein grosser Teil des konkreten Mehrwerts entsteht innerhalb der Bank, vor allem bei der weiteren Digitalisierung und der Vereinfachung administrativer Prozesse. Das geht weit über die Chatbot-Funktion hinaus und betrifft die gesamte Prozesskette: vom Onboarding über Compliance bis zur Abwicklung von Transaktionen. Dabei ist KI nicht isoliert zu betrachten. Der eigentliche Hebel entsteht im Zusammenspiel von KI, Daten, Cloud und Automatisierung. So lassen sich Prozesse nicht nur effizienter, sondern auch schneller, verlässlicher und qualitativ besser gestalten, und davon profitieren letztlich auch die Kunden.
Wo sehen Sie darüber hinaus Potenzial?
Der zweite grosse Einsatzbereich ist die Beratung selbst. Noch bevor es zum persönlichen Gespräch kommt, kann KI im Vorfeld dafür sorgen, dass sowohl Berater als auch Kunden mit besseren Informationen in den Austausch gehen. So kann sich das Beratungsgespräch stärker auf die relevanten Fragen konzentrieren. Das steigert die Effizienz und die Qualität der Beratung.
Gemäss dem kürzlich erschienenen Avaloq Wealth Insights 2026 Report sind vermögende Privatkunden in der Schweiz beim Einsatz von KI noch recht zurückhaltend: 48 Prozent bevorzugen KI als Unterstützung eines persönlichen Beraters, aber nur 14 Prozent würden sich mit einer vollständig automatisierten Anlageberatung wohlfühlen. Wie interpretieren Sie das?
Ich deute das weniger als Ablehnung von KI, sondern vielmehr als Auftrag für ein hybrides Modell im Private Banking. Besonders im Segment vermögender Privatkunden bleibt das Vertrauen in die Bank und in die persönliche Beziehung zentral – und das lässt sich nicht einfach wegdigitalisieren. KI kann die Beratung sehr wirkungsvoll unterstützen. Aber am Ende braucht es einen Menschen, der Ergebnisse einordnet, den persönlichen Kontext versteht und gemeinsam mit den Kunden beurteilt, was für ihre Situation relevant ist.
Trotzdem übernimmt KI dann künftig Analysen, Vorbereitung und administrative Aufgaben. Bitte erklären Sie näher, was dann die eigentliche Aufgabe des persönlichen Beraters bleibt.
Ich bin überzeugt, dass sich gerade bei Privatbanken ein hybrides Modell durchsetzen wird. Dabei wird die Rolle der Berater aus meiner Sicht nicht kleiner, aber sie wird sich verändern. Vieles, was heute in der Vorbereitung Zeit kostet, kann immer stärker von KI übernommen werden. Dadurch bleibt mehr Zeit für das, was gute Berater eigentlich leisten sollten: verstehen, was in der jeweiligen Lebenssituation der Kunden wirklich relevant ist, Zusammenhänge erklären und Entscheidungen gemeinsam diskutieren. Genau darin wird auch künftig der Mehrwert persönlicher Beratung liegen. Erfolgreich werden jene Banken sein, die Technologie und persönliche Beratung sinnvoll miteinander verbinden.
Ohne eine gute Datenbasis funktioniert auch die beste KI nicht. Das Thema Big Data beschäftigt Banken schon seit Jahren. Wo stehen die Banken heute bei diesem Thema?
Die Daten sind grundsätzlich vorhanden, oft in enormen Mengen. Die Herausforderung liegt vielmehr darin, sie auch wirklich nutzbar zu machen. Viele Banken arbeiten mit gewachsenen Kernbankensystemen und technologischen Altlasten. Kunden- und Transaktionsdaten sind deshalb häufig über zahlreiche Systeme und Datentöpfe verteilt. Zwar haben viele Banken in einzelnen Bereichen, etwa bei Risiko- oder Finanzdaten, gute Lösungen aufgebaut. In der Breite ist die Datenlandschaft aber oft noch zu komplex und zu wenig integriert.
Was ist der Grund dafür?
Lange war die Modernisierung der Kernsysteme vor allem eine Kostenfrage. Bestehende Systeme waren abgeschrieben, und eine grundlegende Erneuerung liess sich wirtschaftlich nur schwer rechtfertigen. Das verändert sich jetzt. Banken erkennen zunehmend, dass eine fragmentierte IT- und Datenlandschaft zum Wettbewerbsnachteil wird, gerade mit Blick auf das Potenzial, das KI mitbringt. Die Frage ist deshalb nicht mehr nur, ob man sich Investitionen in die Systemlandschaft leisten kann, sondern immer stärker, ob man es sich leisten kann, darauf zu verzichten.
Die Frage ist deshalb nicht mehr nur, ob man sich Investitionen in die Systemlandschaft leisten kann, sondern immer stärker, ob man es sich leisten kann, darauf zu verzichten.
Wie sieht die Dateninfrastruktur der nächsten Generation aus?
Die Datenarchitektur muss schlanker und deutlich weniger komplex werden. Es muss nachvollziehbar sein, woher Daten kommen, wie sie verarbeitet werden und welches System jeweils die verbindliche Datenquelle ist. Aus meiner Sicht müssen Banken dabei an drei Fronten gleichzeitig arbeiten: bei der Modernisierung der Core-Systeme, bei der Vernetzung ihrer Systeme und bei der Konsolidierung ihrer Daten. Dafür müssen Banken stärker in ihre Integrationsinfrastruktur investieren, damit Daten nicht nur sauber verwaltet, sondern auch einfach und möglichst automatisiert genutzt werden können.
Immer mehr Banken operieren weitgehend aus der Cloud. Was bedeutet das aus einer Risikoperspektive?
Mit der stärkeren Nutzung von Cloud und KI nehmen die Themen digitale Souveränität, Datensicherheit und Cybersecurity deutlich an Bedeutung zu. Bei der digitalen Souveränität geht es für Banken vor allem um die Frage, wie abhängig sie von einzelnen Technologiepartnern werden. Eine Bank muss auch künftig die Kontrolle über ihre Prozesse behalten. Sie muss wissen, wo ihre Daten verarbeitet werden, mit welchen Technologien das geschieht und ob diese Technologien auch künftig verlässlich zur Verfügung stehen. Damit verbunden ist die Frage, welche Daten wo verarbeitet werden dürfen und wie Banken Zugang zu moderner Technologie erhalten, ohne bei sensiblen Daten und Prozessen an Handlungsfreiheit zu verlieren. Auch die Bedeutung von Cybersecurity nimmt weiter zu, sowohl aus der Cloud- als auch aus der KI-Perspektive. Je stärker Banken ihre Prozesse vernetzen und automatisieren, desto wichtiger wird es, diese Infrastruktur entsprechend abzusichern.
Wenn wir drei bis fünf Jahre vorausblicken: Woran wird man erkennen, welche Banken die KI-Transformation erfolgreich gemeistert haben und was wird diese Banken von anderen unterscheiden?
Ich denke, man wird das an zwei Aspekten festmachen können: an der Effizienz und an der Qualität. Banken, die KI erfolgreich einsetzen, werden produktiver sein, neue Angebote schneller auf den Markt bringen und ihre Kosten besser im Griff haben. Dafür müssen sie ihr Betriebsmodell neu denken: als Modell, bei dem KI nicht nur punktuell für einzelne Aufgaben eingesetzt wird, sondern fester Bestandteil der Prozesse ist. Aber Effizienz allein reicht nicht. Gerade im Private Banking wird die Qualität der Beratung ein wichtiges Differenzierungsmerkmal bleiben. Erfolgreich werden deshalb die Banken sein, die beides zusammenbringen. Sie werden die Möglichkeiten der Technologie nutzen und gleichzeitig das bewahren, was eine gute Kundenbeziehung ausmacht – Vertrauen, persönliche Beziehung und Kompetenz.
Schreibe einen Kommentar