

»Mit KI und Digitalisierung verändern sich Risikoprofile und werden in vielen Bereichen komplexer«
Die Life-Science-Branche befindet sich im Wandel: KI, Digitalisierung und personalisierte Medizin verändern die Haftungs- und Risikolandschaft. Darüber, welche neue Herausforderungen und Chancen damit einhergehen und was das für Unternehmen bedeutet, spricht die Versicherungsexpertin Katja Stuker.
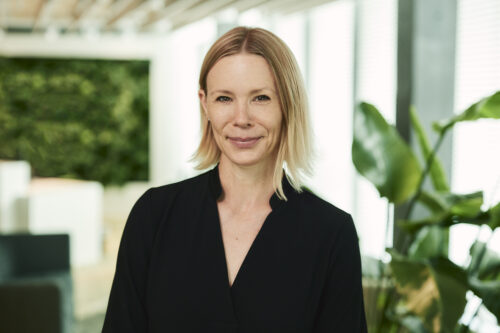
Katja Stuker Versicherungsexpertin
Katja Stuker, die Life-Science-Branche verändert sich rasant. Welche Entwicklungen beschäftigen Sie als Versicherer derzeit besonders?
KI kommt in immer mehr Bereichen zum Einsatz, teilweise ohne dass wir es überhaupt wissen. Unsere Kundinnen und Kunden kommen vermehrt mit Fragen dazu auf uns zu. In einer HDI-Health-Study mit rund 360 Akteur:innen aus der Life-Science-Industrie waren KI, Precision Medicine und Digitalisierung zentrale Themen. Für uns verändert sich dadurch vor allem die Risikobetrachtung. Wir haben nicht mehr die eine Kundin oder den einen Kunden und ein klar umrissenes Risiko.
Sondern?
Die Risikobetrachtung ist viel breiter geworden. Wir müssen beispielsweise wissen, von wem eine Software stammt, auf welche Daten sie sich stützt und welche Leistungen Drittanbieter erbringen. Entscheidend sind zudem die vertraglichen Vereinbarungen: Wer hat was zugesichert, wer haftet wofür und wie ist diese Haftung begrenzt? Diese Fragen sollten bereits bei der Produktentwicklung berücksichtigt werden.
Wird das Risikomanagement etwa durch KI auch unberechenbarer?
KI erweitert die Risikobetrachtung um zusätzliche Fragestellungen und mögliche Haftungsszenarien. Bei einem Pharma- oder Medtech-Unternehmen können Personenschäden, Rückrufe oder Klagewellen entstehen. Kommt KI als Komponente hinzu, stellen sich zusätzliche Fragen: Was passiert, wenn ein System eine falsche Entscheidung unterstützt? Und wer trägt dann die Verantwortung? Gleichzeitig bietet KI aber auch Chancen. Wenn sie bereits in der präklinischen Phase eingesetzt wird, können bestimmte Wahrscheinlichkeiten prognostiziert und klinische Versuche gezielter aufgebaut werden. Das kann Kosten sparen und zugleich Risiken reduzieren.
Sie haben es angesprochen, beim Einsatz von KI treffen oft verschiedene Akteur:innen aufeinander. Wie lässt sich die Verantwortung im Schadenfall bestimmen?
Hier gibt es eine klassisch juristische Antwort: Es kommt darauf an. Und zwar darauf, was vertraglich zugesichert wurde. Bei einem Plattformbetreiber einer KI-Lösung würde ich beispielsweise fragen: Was sichert er zu? Wer trifft am Ende die Entscheidung?
In welchem Umfang überprüft die Ärztin oder der Arzt die Empfehlung des Systems? Und was verspricht wiederum der KI-Anbieter?
Was bedeutet das für Unternehmen?
Sie müssen die eigene Leistung und die eigenen Haftungsgrenzen möglichst klar definieren. Das gilt auch für Zulieferer. Wenn ein Schaden auf ein fehlerhaftes Zulieferteil zurückgeht, muss der Hersteller einen entsprechenden Rückgriff haben. Solche Punkte gehören ins Risk Management.
Sind Startups, die oft keine eigene Rechtsabteilung haben, dabei besonders gefährdet?
Grundsätzlich ja, wenn sie nicht die richtigen Fachpersonen beiziehen können. Ein Schaden kann die Stabilität eines Startups unmittelbar gefährden, weil ihm häufig die finanziellen und personellen Reserven fehlen. Ein grosses Unternehmen hat eine andere Ausgangslage.
Allerdings sind viele Startups im Hintergrund einer Wertschöpfungskette tätig. Ein Softwareanbieter oder ein Unternehmen aus Pharma, Biotech oder Medtech ist Patientinnen und Patienten oft gar nicht bekannt. Auf dem Produkt steht vielmehr der Zulassungsinhaber, der sogenannte Marketing Authorization Holder. Das kann für junge Unternehmen eine gewisse Absicherung darstellen.
Wie hat sich die Arbeit von HDI Global als Versicherer angesichts dieser Dynamik verändert?
Unser partnerschaftlicher Ansatz ist nicht neu. Wir arbeiten mit spezialisierten Underwritern, Risk Engineers und Expert:innen in der Schadenabteilung. Entscheidend ist der transparente Dialog. Der Kunde kennt sein Produkt am besten, wir bringen unsere Erfahrung aus Schadenfällen und der Risikobeurteilung ein. Unser Vorgehen hat sich also nicht grundlegend verändert. Die Themen sind aber komplexer geworden.
Wo kann KI konkret zur Risikoreduktion beitragen?
Ein Beispiel sind klinische Versuche. Wenn ein Pharma-Produkt für eine Indikation zugelassen ist und sich Hinweise auf einen positiven Effekt bei einer anderen Indikation ergeben, müssen diese Erkenntnisse zunächst klinisch geprüft werden. Erfahrungen etwa mit Dosierungen können helfen, den nächsten Versuch gezielter aufzusetzen. Auch nach der Markteinführung kann KI unterstützen.
Unternehmen müssen im Rahmen der Post-Market Surveillance Reklamationen und Beschwerden beobachten. KI kann bei der Auswertung grosser Datenmengen helfen und Muster erkennen. Dabei geht es nicht nur um Produktfehler, sondern beispielsweise auch um Misuse – also die Verwendung eines Produkts für eine nicht zugelassene Anwendung.
Welche Risiken werden derzeit noch häufig unterschätzt?
Das Bewusstsein für die neuen Herausforderungen ist bei den Unternehmen grundsätzlich vorhanden, aber es gibt viel Unsicherheit. Deshalb sollte ein Unternehmen früh Expert:innen an die Seite holen und bereits bei der Entwicklung eines neuen Produkts fragen: Was könnte passieren? Welche Schäden könnten entstehen? Welche Kosten wären damit verbunden? Wie muss ich mich absichern? Das betrifft nicht nur das eigene Produkt. Auch Zulieferer und Distributoren müssen in die Betrachtung einbezogen werden. Gerade vertragliche Details können später entscheidend sein.
Welche Bedeutung haben Cyberrisiken?
Mit der Digitalisierung entstehen neue Schnittstellen. Life-Science-Unternehmen verarbeiten hochsensible persönliche Daten und müssen deshalb prüfen, wie diese Daten abgesichert sind, woher sie stammen und wie vertrauenswürdig sie sind. Bei Plattformen stellt sich zudem die Frage, ob Patientendaten ausreichend anonymisiert wurden. Cyberrisiken sind dabei ein eigener Versicherungsbereich. Entscheidend ist, dass Unternehmen ihr Setup insgesamt betrachten und nicht nur einzelne Risiken isoliert.
Sie beobachten die Entwicklung des neuen EU-Produkthaftungsrechts. Was kommt auf Unternehmen zu?
Die neue Regelung erweitert die Perspektive unter anderem dadurch, dass auch Daten stärker im haftungsrechtlichen Kontext betrachtet werden können. Es geht damit nicht mehr nur um Personen- oder Sachschäden. Wenn also Daten missbräuchlich verwendet, gelöscht oder anderweitig geschädigt werden, kann das entsprechende Haftungsfragen auslösen. Gleichzeitig wird die Beweislast stärker in Richtung Hersteller verschoben. Auch die Haftung über die Lieferkette gewinnt an Bedeutung. Für Life-Science-Unternehmen bedeutet dies höhere Anforderungen an Dokumentation, Sicherheit und unter anderem eben auch Cybersecurity. Die höheren Anforderungen könnten zu einer stärkeren Auseinandersetzung mit Haftungs- und Schadenfragen führen. Für die Unternehmen wird die Umsetzung strenger, teurer und zeitaufwendiger.
Was bedeutet das für die Schweiz als Life-Science-Standort?
Die Schweiz steht bei regulatorischen Entwicklungen immer vor der Frage, wie eng sie sich an die EU anschliesst. Im Medtech-Bereich hat man gesehen, welche Folgen unterschiedliche Standards haben können: Schweizer Hersteller mussten nach Anpassungen in der EU zusätzliche Zulassungen durchlaufen. Das kostet Zeit und Geld und kann den Standort schwächen.
Für Unternehmen wäre es deshalb grundsätzlich hilfreich, wenn sie nicht mit unterschiedlichen Standards arbeiten müssten. Gleichzeitig darf man nicht vergessen, dass die neuen europäischen Regeln selbst höhere Anforderungen und mehr Dokumentation mit sich bringen.
Und mit Blick auf die USA: Werden die Haftungsrisiken dort zunehmend zum Problem für Schweizer Unternehmen?
Ja. Die sogenannten Nuclear Verdicts – aussergewöhnlich hohe Schadenersatzurteile – nehmen in den USA an Bedeutung zu. Hinzu kommen sogenannte Punitive Damages, also Schadenersatzzahlungen mit Straf- und Abschreckungsfunktion, die über die reine Kompensation des entstandenen Schadens hinausgehen. Für ein Startup oder einen mittelständischen Anbieter, der in die USA expandieren will, muss deshalb das Verhältnis zwischen Geschäft und Risiko stimmen. Wer Waren im Wert von einer halben Million Franken in die USA exportiert, sollte sich genau überlegen, welchem Haftungsrisiko er sich damit aussetzt. Die USA sind in dieser Hinsicht ein ganz anderer Risikomarkt als Europa. Entsprechend sollten Unternehmen genau prüfen, welche Haftungsrisiken mit einem Markteintritt verbunden sind.
Über die Expertin:
Katja Stuker, lic. iur., ist seit Ende 2021 bei HDI Global in Zürich tätig, zunächst als Senior Underwriter Liability. Im April 2026 hat sie die Funktion als Team Lead Underwriting Life Science Liability übernommen. Sie verfügt über mehr als zwanzig Jahre Erfahrung in der Industrieversicherung mit Schwerpunkt Haftpflicht und Life Science. Zuvor war sie bei anderen Versicherungsunternehmen in unterschiedlichen Underwriting-Funktionen tätig, unter anderem als Life Science Practice Leader Switzerland. Zusätzlich beriet sie Life‑Science‑Unternehmen im Risk Management mit Fokus auf Produkthaftung.
HDI Global
HDI Global deckt als Corporate- & Specialtyversicherer den Bedarf an individuellen Versicherungslösungen von Mittelständlern, grösseren Unternehmen und Konzernen ab. Die Gesellschaft mit Präsenz auf dem deutschen und europäischen Markt hat darüber hinaus Zugang zum eigenen weltweiten HDI Global Network. Über Auslandsniederlassungen, Tochter- und Schwestergesellschaften sowie Netzwerkpartner ermöglicht dieses Netzwerk Aktivitäten in mehr als 200 Ländern und Territorien. Als bevorzugter Partner in Transformation führt HDI Global rund 5 400 internationale Programme und bietet seinen multinationalen Kunden weltweit konforme Versicherungslösungen. In der Schweiz ist HDI Global lokal verankert und verbindet persönliche Nähe, hohe Servicequalität und fundierte Marktkenntnis mit internationaler Versicherungsexpertise.
 Weitere Informationen unter: www.hdi.global
Schreibe einen Kommentar