

Steigende Prämien und längere Krankheitsausfälle können gerade kleinere Unternehmen in Bedrängnis bringen. René Grünig, Mandatsleiter und Geschäftsführer der unabhängigen Versicherungsbrokerin fairsicherungsberatung ag in Bern, zeigt, wo KMU besonders gefährdet sind und weshalb die günstigste Police nicht immer die beste Wahl ist.
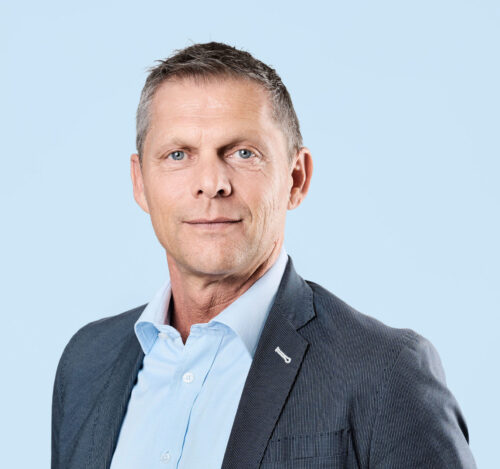
René Grünig, Mandatsleiter und Geschäftsführer, fairsicherungsberatung ag
Herr Grünig, in grossen Unternehmen lässt sich der Ausfall einzelner Mitarbeitender meist auffangen. Wann wird eine längere Erkrankung für einen kleinen Betrieb existenzbedrohend?
Bei einem kleinen Betrieb kann bereits der längere Ausfall einer Schlüsselperson gravierende Folgen haben. Wissen und Kundenbeziehungen lassen sich kaum ersetzen. Gleichzeitig laufen Löhne und andere Fixkosten weiter, während der Umsatz wegfällt oder Stellvertretungen Geld kosten. Kritisch wird es, wenn Personalausfall, sinkende Einnahmen und fehlende Liquiditätsreserven zusammenkommen.
Versicherungsschutz muss deshalb nicht maximal, sondern gezielt sein.
Sie haben Probleme bei Krankentaggeldversicherungen kritisiert. Was droht Unternehmen, wenn sich Krankheitsfälle häufen und Versicherer die Verträge neu beurteilen?
Das erleben wir aktuell sehr konkret. Häufen sich Krankheitsfälle oder dauern diese länger, können bei der nächsten Vertragsbeurteilung deutliche Prämienerhöhungen, veränderte Konditionen oder eine Kündigung folgen. Ein Versichererwechsel wird gerade bei laufenden Krankheitsfällen schwierig. In unserer Beratungspraxis haben wir aktuell einen Fall mit einer Prämienerhöhung von rund 218 Prozent.
Ein Versicherer begründet höhere Prämien mit längeren Absenzen und mehr psychisch bedingten Krankheitsfällen. Das Schwierige daran ist: Versicherungsschutz ist am einfachsten erhältlich, solange man ihn noch nicht dringend braucht oder bereits oft beansprucht hat.
Gerade bei wachsenden Risiken wird Schutz teurer. Können sich kleinere Unternehmen eine ausreichende Absicherung überhaupt noch leisten?
Ja, aber sie müssen stärker priorisieren. Eine gute Absicherung bedeutet nicht, jedes denkbare Risiko zu versichern. Kleinere Schäden, die ein Unternehmen finanziell verkraften kann, können selbst getragen werden. Bei existenzbedrohenden Risiken sollte man hingegen nicht am falschen Ort sparen. Auch Selbstbehalte oder Wartefristen können helfen, die Prämie zu steuern. Bei längeren Wartefristen trägt der Arbeitgeber die Lohnkosten zunächst selbst. Versicherungsschutz muss deshalb nicht maximal, sondern gezielt sein.
Mit fairsicherung beraten Sie KMU und Selbständigerwerbende. Wo setzen Sie an, wenn Unternehmen ihre Gefährdung bislang unterschätzt haben?
Wir beginnen nicht bei der Versicherungspolice, sondern beim Unternehmen. Wir wollen zuerst verstehen, wie der Betrieb funktioniert: Welche Personen, Anlagen und Systeme sind unverzichtbar? Wo entstehen die Einnahmen? Welche Verpflichtungen laufen weiter, wenn der Betrieb stillsteht? Erst danach beurteilen wir, welche Risiken das Unternehmen selbst tragen kann und wo Versicherungsschutz notwendig ist. Danach vergleichen wir Optionen und begleiten die Umsetzung. Als Unternehmer interessiert mich zuerst das Risiko und erst danach das Versicherungsprodukt.
Viele Unternehmer:innen handeln erst nach einem Schaden. Welche Entscheidungen sollten sie unbedingt vorher treffen?
Die wichtigste Frage lautet: Was darf in meinem Unternehmen auf keinen Fall passieren, ohne dass ich darauf vorbereitet bin? Unternehmer:innen sollten wissen, wie lange ihre Liquidität bei einem grösseren Ausfall reicht, welche Personen oder Systeme unverzichtbar sind und wer einspringt, wenn eine Schlüsselperson ausfällt.
Sie müssen entscheiden, welche Risiken sie selbst tragen und welche sie versichern. Eine Versicherung kann die finanziellen Folgen eines Ereignisses auffangen. Sie ersetzt aber keine Vorbereitung auf den Ernstfall.
Unwetter können Betriebe lange lahmlegen. Welche finanziellen Folgen solcher Betriebsunterbrüche werden beim Versicherungsschutz häufig übersehen?
Viele denken zuerst an den sichtbaren Sachschaden, etwa an beschädigte Gebäude oder Maschinen. Häufig problematischer sind die Folgen danach: Der Umsatz fällt weg, während Fixkosten wie Löhne oder Mieten weiterlaufen. Zusätzlich können Mehrkosten entstehen, damit der Betrieb weitergeführt werden kann. Je nach Versicherungslösung können neben Ertragsausfällen und Mehrkosten auch Rückwirkungsschäden versichert sein, wenn beispielsweise ein direkt zuliefernder oder abnehmender Betrieb von einem versicherten Schaden betroffen ist. Der Sachschaden ist sichtbar. Existenzbedrohend kann aber die Zeit werden, in der das Unternehmen danach nicht richtig arbeiten kann.
Unternehmer:innen müssen Risiken genauer abwägen. Wie hilft fairsicherung dabei, einen bezahlbaren Schutz zu finden, der im Ernstfall tatsächlich greift?
Wir sehen uns auf der Seite der Unternehmer:innen. Dieser muss verstehen, was er einkauft, wo die Grenzen einer Versicherung liegen und welche Konsequenzen ein Schaden für seinen Betrieb haben kann. Deshalb vergleichen wir nicht einfach Prämien, sondern schauen auf Leistungen, Bedingungen und mögliche Deckungslücken.
Als unabhängiger Broker können wir auch sagen: Diese Deckung braucht es nicht oder hier lohnt es sich, für einen besseren Schutz etwas mehr zu bezahlen. Diese Unabhängigkeit ist für uns zentral. Die günstigste oder teuerste Police ist nicht automatisch die beste. Entscheidend ist, dass sie dort greift, wo das Unternehmen das Risiko nicht mehr selbst tragen kann.
 Weitere Informationen unter:
fairsicherung.ch
Schreibe einen Kommentar